WRSENGENHARIAConversar sobre minha obra

Da base da obra ao resultado explicável.

Orçamento, EAP, planejamento, produção, compromissos e previsões no mesmo contexto. A leitura gerencial parte das fontes, versões e competências — não de um número solto.

Uma visão sintética. Com caminho de volta à origem.

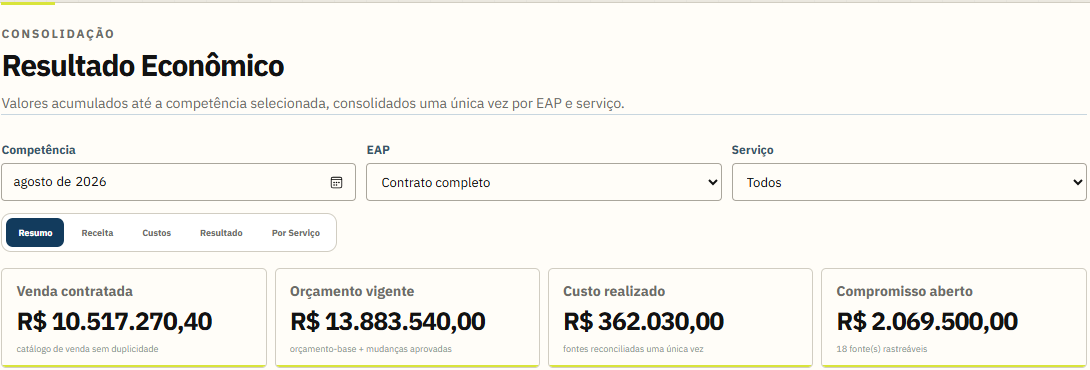
O Resultado Econômico consolida bases tratadas em módulos de origem. A competência, o recorte por EAP e o serviço permanecem visíveis na leitura.

CONTROL · RESULTADO ECONÔMICOAmpliar
Recorte do Resultado Econômico em ambiente fictício, com competência, filtros e indicadores de venda, orçamento, realizado e compromisso.
O Resultado Econômico consolida bases tratadas em módulos de origem. A competência, o recorte por EAP e o serviço permanecem visíveis na leitura.
CONTROL · COMPROMISSOSAmpliar
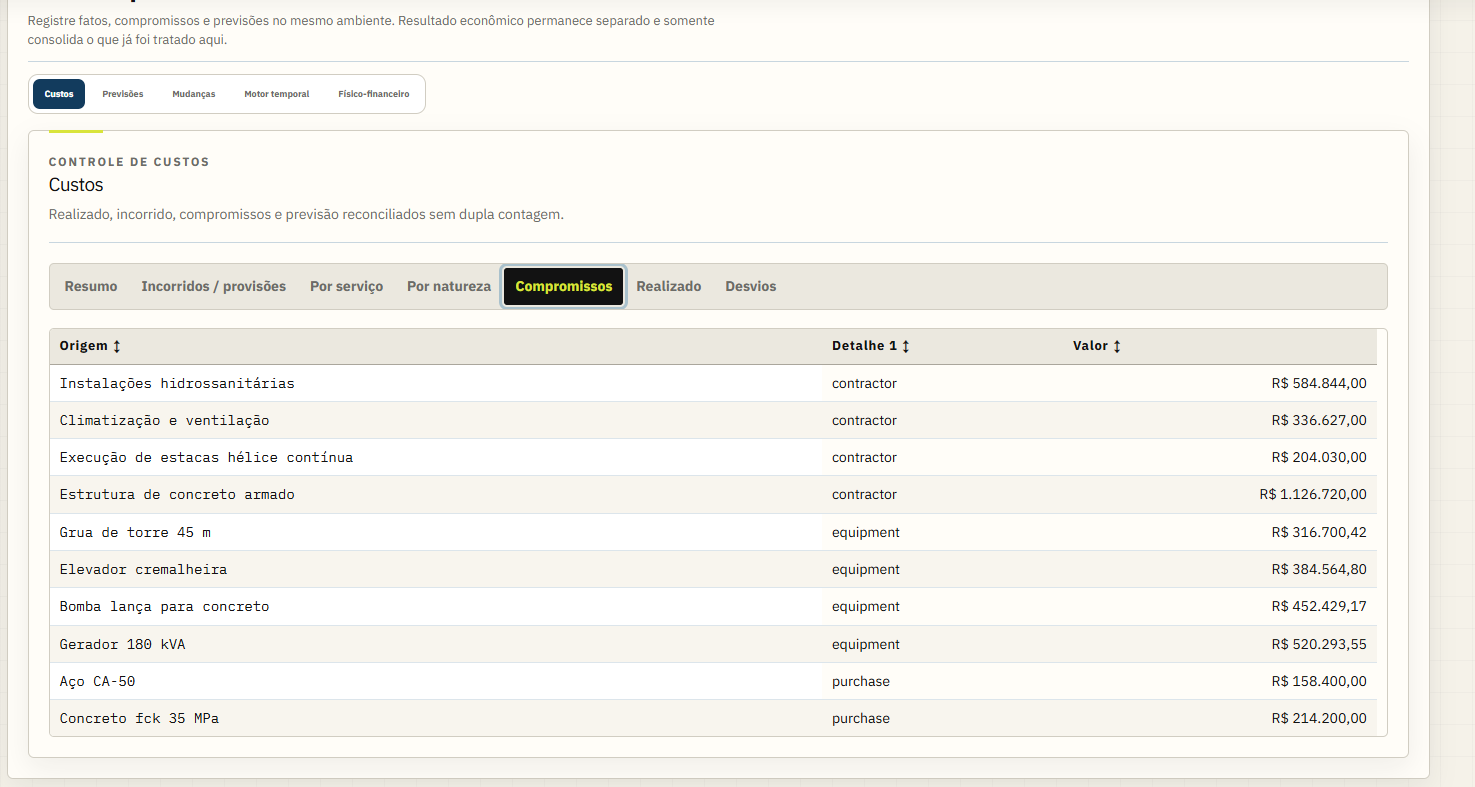
Recorte demonstrativo de custos e compromissos com origens e valores, sem identificação da obra.
A leitura sintética se conecta a listas de origem, como compromissos e outros fatos de custo.

Recortes de ambientes demonstrativos, sem identificação da obra ou do cliente. Os dados exibidos são de teste.

O ganho aparece na rotina.

Duas mudanças objetivas para a equipe trabalhar melhor sem perder o controle da informação.

GANHO DE PLANEJAMENTO

Antecipar recursos e compras a partir do plano da obra.

O planejamento mensal transforma serviços em necessidades previstas de materiais, mão de obra e equipamentos. No plano de compras, estoque reservado, entradas confirmadas e pedidos em aberto ajudam a mostrar o que ainda precisa de decisão — sem criar compras automaticamente.

GANHO GERENCIAL

Explicar o resultado sem misturar fatos diferentes.

Realizado, incorrido, compromisso aberto e previsão futura permanecem separados na memória do EAC. A gestão acompanha avanço físico-financeiro, contratos e custos com competência e origem visíveis, reduzindo dupla contagem e números sem explicação.

Do registro à leitura confiável.

01

Estruturar

Importar ou montar orçamento, EAP, serviços e cronograma; tratar vínculos e revisões antes de usar a base como referência.

02

Conectar

Relacionar produção validada, medições, compromissos e fatos de custo aos seus objetos e períodos.

03

Analisar

Ler realizado, incorrido, compromissos, custo a realizar e EAC com memória de cálculo e corte explícito.

Quando faz diferença.

Reunião de acompanhamento

Explicar de onde vem o desvio e quais registros sustentam a posição do período.

Revisão da previsão

Comparar saldo contratado, produção, compromissos e estimativa restante sem contar o mesmo custo duas vezes.

Implantação da obra

Começar por uma base organizada e enxergar pendências de orçamento, cronograma e cadastros antes de cobrar indicadores.

Informação que pode ser retomada.

Próximos estudos

Coberturas analíticas mais profundas, cenários e integrações com sistemas corporativos fazem parte do estudo de evolução. Nenhuma integração ERP ou previsão autônoma está sendo oferecida nesta demonstração.

Direção de produto em estudo; não representa função disponível nem compromisso de entrega.

Um apontamento isolado não gera automaticamente custo realizado. Composições orçamentárias apoiam o planejamento; realizado, incorrido e compromissos dependem das respectivas bases registradas.

Veja o fluxo em uma obra de demonstração.

O acesso é por convite e a demonstração é acompanhada pela WRS.

Conversar sobre uma demonstração
WAWhatsApp